Đề xuất thuế 0,2% với đất bỏ hoang, chậm đưa vào sử dụng
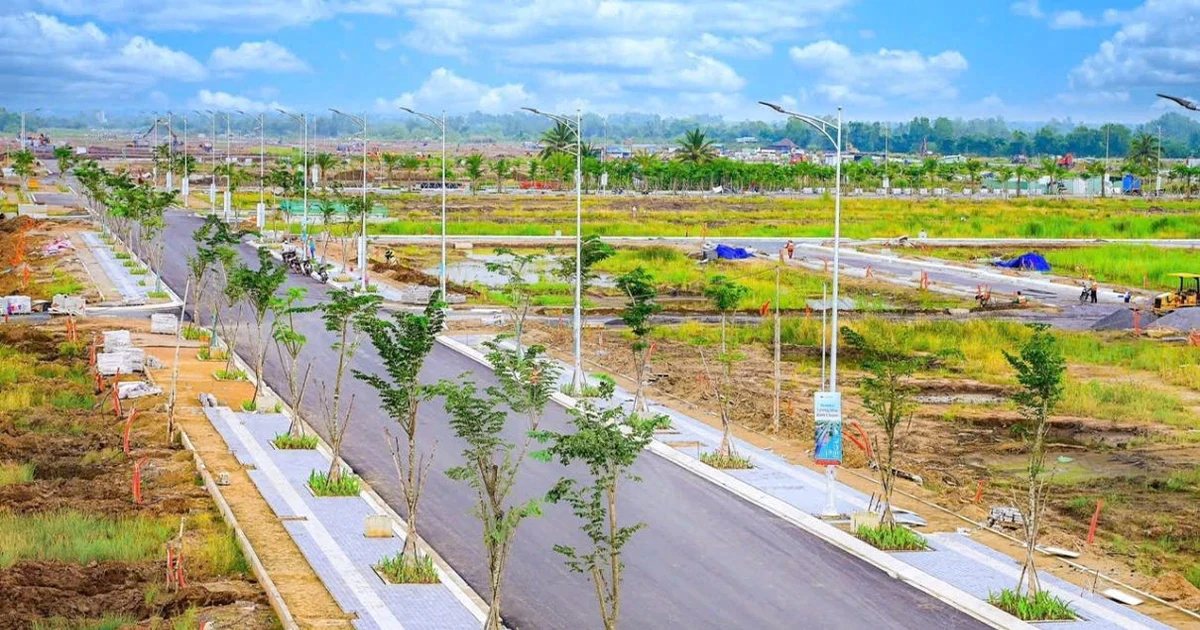
Trong dự luật sửa đổi, bổ sung một số luật về thuế trình Quốc hội, Bộ Tài chính đề xuất áp thuế suất 0,2% trên toàn bộ diện tích đất bỏ hoang hoặc chậm đưa vào sử dụng, không theo hạn mức như nhiều sắc thuế hiện hành. Nếu được thông qua, chính sách dự kiến có hiệu lực từ ngày 01/01/2027.
Đề xuất được kỳ vọng trở thành công cụ hạn chế tình trạng mua gom, găm giữ đất nền để đón đầu quy hoạch — hiện tượng đẩy giá đất ở nhiều khu vực lên cao mà không tạo ra giá trị sử dụng thực. Mức thuế tính trên toàn bộ diện tích, không trừ hạn mức, nhằm tăng chi phí nắm giữ đối với phần đất để không.
Cần phân biệt nguyên nhân chậm sử dụng
Theo các chuyên gia, chính sách thuế này có thể làm giảm động cơ đầu cơ, nhưng khâu thực thi cần phân biệt rõ nguyên nhân khiến đất chậm đưa vào sử dụng. Có trường hợp do chủ đất chủ động găm giữ, song cũng không ít trường hợp chậm do vướng quy hoạch, chưa hoàn tất giải phóng mặt bằng hoặc chờ thủ tục pháp lý ngoài tầm kiểm soát của người sử dụng đất.
Nếu không bóc tách được các nhóm nguyên nhân, sắc thuế có nguy cơ đánh nhầm vào người sử dụng đất gặp vướng mắc khách quan, trong khi mục tiêu chính là chặn hành vi đầu cơ. Vì vậy, tiêu chí xác định thế nào là đất bỏ hoang, chậm sử dụng và cơ chế miễn trừ cho các trường hợp bất khả kháng sẽ là yếu tố quyết định tính khả thi của chính sách.
Góc nhìn TND
Nếu được thông qua, sắc thuế 0,2% làm tăng chi phí nắm giữ đối với đất nền để không, tạo áp lực giảm giá ở phân khúc đất đầu cơ, đón quy hoạch. Với thẩm định giá, chi phí nắm giữ tăng là một biến mới cần được phản ánh trong giả định về dòng tiền và tốc độ thanh khoản khi định giá đất chưa đưa vào sử dụng, nhất là loại tài sản này được dùng làm tài sản bảo đảm.
Thẩm định viên nên đưa yếu tố thuế nắm giữ vào kịch bản định giá: cập nhật giả định về thời gian phát mại, mức chiết khấu thanh khoản và khả năng giá điều chỉnh khi chính sách có hiệu lực từ 2027. Với các khoản vay thế chấp bằng đất nền chậm sử dụng, báo cáo cần nêu rõ rủi ro chi phí nắm giữ và biến động giá trị, giúp ngân hàng thận trọng hơn trong xác định hạn mức và theo dõi tài sản bảo đảm.
Cần tư vấn thẩm định giá?
Đội ngũ TND sẵn sàng hỗ trợ và phản hồi yêu cầu của bạn trong 24h.
Gửi yêu cầu